Articoli
Questo è l'elenco completo degli articoli sui fondi ELTIF e sugli investimenti immobiliari pubblicati sul portale. Raccoglie guide su come funzionano i fondi di investimento europei a lungo termine, sulle modifiche introdotte da ELTIF 2.0, su liquidità e rimborsi, costi, rischi, documenti dei fondi e principali tipologie di immobili commerciali. Ogni articolo si basa sul testo delle norme UE pertinenti, elenca le proprie fonti e indica la data della prossima revisione prevista. Gli articoli sono educativi e indipendenti. Non raccomandano fondi, offerenti o decisioni di investimento specifici e non formulano previsioni sui rendimenti. Chi è nuovo all'argomento può partire dalle basi, oppure andare direttamente alla domanda che lo interessa.

Cosa sono gli ELTIF? Una guida chiara per gli investitori
Un ELTIF è una categoria europea di fondo per investimenti a lungo termine in attività reali e imprese non quotate. Segue regole UE, deve essere gestito da un GEFIA autorizzato, può essere offerto agli investitori al dettaglio dopo una valutazione dell'adeguatezza e non offre liquidità giornaliera.
ELTIF 2.0: cosa è cambiato nelle regole UE e perché conta
ELTIF 2.0 è il regolamento (UE) 2023/606, che ha modificato il regolamento ELTIF e si applica dal 10 gennaio 2024. Ha ampliato le attività ammissibili, alzato i limiti di indebitamento, eliminato le barriere d'ingresso per la clientela al dettaglio e fissato condizioni per i rimborsi durante la durata. La natura di lungo periodo e illiquida degli ELTIF non è cambiata.
Tipi di fondi a confronto: ELTIF, OICVM, ETF, FIA e immobili
Un confronto neutrale tra ELTIF, fondi OICVM, ETF, FIA immobiliari aperti, fondi per investitori professionali o qualificati e immobili detenuti direttamente: come è regolato ciascuno, a chi si rivolge, quanto è liquido, che cosa detiene e a cosa prestare attenzione.

Rischi degli ELTIF: cosa può andare storto e cosa verificare
Chi investe in un ELTIF può perdere una parte o la totalità del capitale, potrebbe non riuscire a vendere quando desidera e dipende da valutazioni stimate. Leva, concentrazione, costi, tassi di interesse, inquilini e valute aggiungono rischi che variano da fondo a fondo e che l'etichetta ELTIF non elimina.

Gli ELTIF sono liquidi? Rimborsi, lock-up e possibilità di uscita
Un ELTIF non offre liquidità giornaliera. Di norma gli investitori non possono chiedere il rimborso prima della scadenza del fondo. I rimborsi durante la durata sono possibili solo se il regolamento li consente e sono soddisfatte condizioni rigorose, e le quote possono essere trasferite ma non necessariamente vendute.

Costi ELTIF: commissioni di ingresso, correnti, uscita e performance
Gli ELTIF e i fondi analoghi possono applicare commissioni di ingresso, spese correnti, commissioni di uscita e di performance, oltre a costi di transazione e a livello degli immobili. KID, regolamento e prospetto indicano quali si applicano, e piccole differenze annue diventano un divario ampio su un lungo periodo di detenzione.

Come funziona un fondo immobiliare? Struttura, reddito e uscita
Un fondo immobiliare raccoglie il denaro di più investitori perché un gestore possa acquistare e gestire immobili. I rendimenti derivano dai canoni e dalle variazioni di valore, al netto dei costi e dell'eventuale indebitamento. Il valore della quota è una stima basata su valutazioni indipendenti e l'uscita dipende dal regolamento del fondo.
ELTIF per investitori al dettaglio: regole, tutele e passaggi
Da ELTIF 2.0 gli investitori al dettaglio possono acquistare ELTIF senza il precedente minimo di 10.000 EUR e il limite del 10% del portafoglio. Il venditore deve effettuare una valutazione dell'adeguatezza MiFID II, consegnare una dichiarazione di adeguatezza e un'avvertenza scritta su lunga durata e abbinamento. È adatto solo a investitori di lungo periodo.
Cosa verificare prima di investire in un ELTIF: checklist in 12 punti
Prima di investire in un ELTIF leggete KID, prospetto e regolamento, verificate data di scadenza e regole di rimborso, controllate indebitamento, concentrazione, costi e gestore, mettete alla prova orizzonte e riserve, confrontate le alternative e valutate una consulenza indipendente.
Immobili commerciali: reddito, fattori di valore e rischi
Gli immobili commerciali sono immobili utilizzati dalle imprese, come uffici, negozi e magazzini. Generano reddito soprattutto dai canoni pagati da conduttori aziendali, e il loro valore dipende da posizione, solidità dell'inquilino, durata dei contratti e stato dell'edificio. I fondi li detengono direttamente o tramite società immobiliari.
Immobili in proprietà diretta o tramite un fondo: un confronto
La proprietà diretta dà controllo e un bene tangibile, ma richiede molto capitale, tempo e un rischio concentrato. Un fondo offre una quota di un portafoglio gestito con meno impegno, ma si rinuncia al controllo, si pagano i costi del fondo e la liquidità può essere limitata. Nessuna delle due strade è preferibile in assoluto.
Documenti degli ELTIF: cosa leggere prima di investire
Prima di investire in un ELTIF leggete il regolamento o lo statuto del fondo, il prospetto, il KID, l'ultima relazione annuale, la vostra dichiarazione di adeguatezza e l'avvertenza scritta prevista per gli investitori al dettaglio. Ogni documento risponde a domande diverse, quindi leggeteli insieme e chiedete al venditore ciò che manca.
ELTIF vs ETF: quali sono le differenze e quale fa per voi?
Un ELTIF investe principalmente in attività reali a lungo termine e di norma non prevede rimborsi prima della scadenza. Un ETF di solito replica un mercato liquido ed è negoziato in borsa. Nessuno dei due è preferibile in assoluto: dipende dall'obiettivo, dall'orizzonte e dal bisogno di liquidità.
ELTIF o fondo comune OICVM: le differenze principali
Un ELTIF è un fondo di investimento alternativo a lungo termine ai sensi del regolamento (UE) 2015/760 che detiene soprattutto attività illiquide e limita i rimborsi. Un fondo comune OICVM ai sensi della direttiva 2009/65/CE investe principalmente in titoli liquidi e consente rimborsi regolari. Nessuno dei due è preferibile in assoluto.

Come leggere il KID: indicatore di rischio, costi e scenari
Il documento contenente le informazioni chiave è una breve scheda standardizzata che spiega che cos'è un prodotto, il suo indicatore di rischio da 1 a 7, il periodo di detenzione raccomandato, i costi e gli scenari illustrativi. Aiuta a confrontare i prodotti, ma non dice tutto su un fondo.
Come verificare che un ELTIF sia autentico: gestore e venditore
Verificate che il gestore sia un GEFIA autorizzato, che il fondo compaia nel registro ESMA degli ELTIF, che sia indicato un depositario e che il venditore sia un'impresa di investimento autorizzata. Pressioni, contatti non richiesti o promesse di rendimenti fissi sono segnali d'allarme.
Immobili logistici: i magazzini come investimento spiegati
Gli immobili logistici comprendono i magazzini usati per stoccare e movimentare merci, dai grandi centri di distribuzione alle piccole unità per l'ultimo miglio vicino alle città. Il reddito deriva dai contratti con operatori logistici e retailer. Il valore dipende da posizione, collegamenti, caratteristiche dell'edificio e solidità dell'inquilino.
Immobili a uso ufficio: come funzionano come investimento
Gli immobili a uso ufficio generano reddito dai contratti di locazione con imprese ed enti pubblici. Il loro valore dipende da posizione, qualità dell'edificio, durata dei contratti e solidità degli inquilini. Lavoro ibrido, standard energetici e necessità di ristrutturazione sono fattori qualitativi chiave, e lo sfitto è il principale rischio per il reddito.
Fondi aperti e fondi chiusi: in che cosa si differenziano
Un fondo aperto emette e rimborsa quote in modo continuativo al NAV. Un fondo chiuso raccoglie capitale per un periodo definito e non rimborsa su richiesta, quindi gli investitori escono alla scadenza o vendendo ad altri. Un ELTIF è di norma un fondo chiuso, ma può consentire rimborsi limitati.
Come valutano gli immobili i fondi? Metodi, periti e NAV
I fondi immobiliari valutano i propri edifici tramite periti indipendenti che stimano il valore di mercato con il metodo reddituale, comparativo o del costo. Una valutazione è una stima informata, non un prezzo di vendita, viene aggiornata a intervalli fissati dal regolamento del fondo e il NAV può quindi essere in ritardo rispetto al mercato.
Diversificazione in un fondo immobiliare: cosa copre e i suoi limiti
Un fondo immobiliare si diversifica ripartendo il denaro tra settori, località, inquilini, scadenze dei contratti e dimensioni degli immobili. Un ELTIF può detenere al massimo il 20% del capitale in una singola attività reale. La diversificazione riduce l'impatto di un singolo problema ma non elimina il rischio di mercato, di tasso o di liquidità.
Quali sono i rischi di un fondo immobiliare? Una guida pratica
Un fondo immobiliare può perdere valore. I suoi rischi principali sono valutazione, sfitto, insolvenza degli inquilini, tassi di interesse e rifinanziamento, leva, liquidità limitata, concentrazione, sviluppo, cambio e costi. Ciascuno compare in parti specifiche dei documenti del fondo.
Fondo immobiliare o appartamento da affittare: un confronto
Un fondo immobiliare offre un'esposizione collettiva e gestita con meno lavoro diretto, mentre un appartamento da affittare dà controllo diretto ma concentra capitale, impegno e rischio in un'unica attività. Nessuna delle due opzioni è preferibile in assoluto: dipende dall'obiettivo, dall'orizzonte e dal bisogno di liquidità.
Rendimento da locazione: lordo e netto, e perché differisce dal fondo
Il rendimento da locazione è il canone annuo diviso per il valore di un immobile. Il rendimento lordo usa il canone totale; quello netto sottrae i costi che il proprietario non può recuperare dagli inquilini. Nessuno dei due coincide con il rendimento di un fondo immobiliare, che dipende anche dai costi del fondo, dalle variazioni di valore e dall'indebitamento.
Parchi commerciali come investimento: funzionamento e verifiche
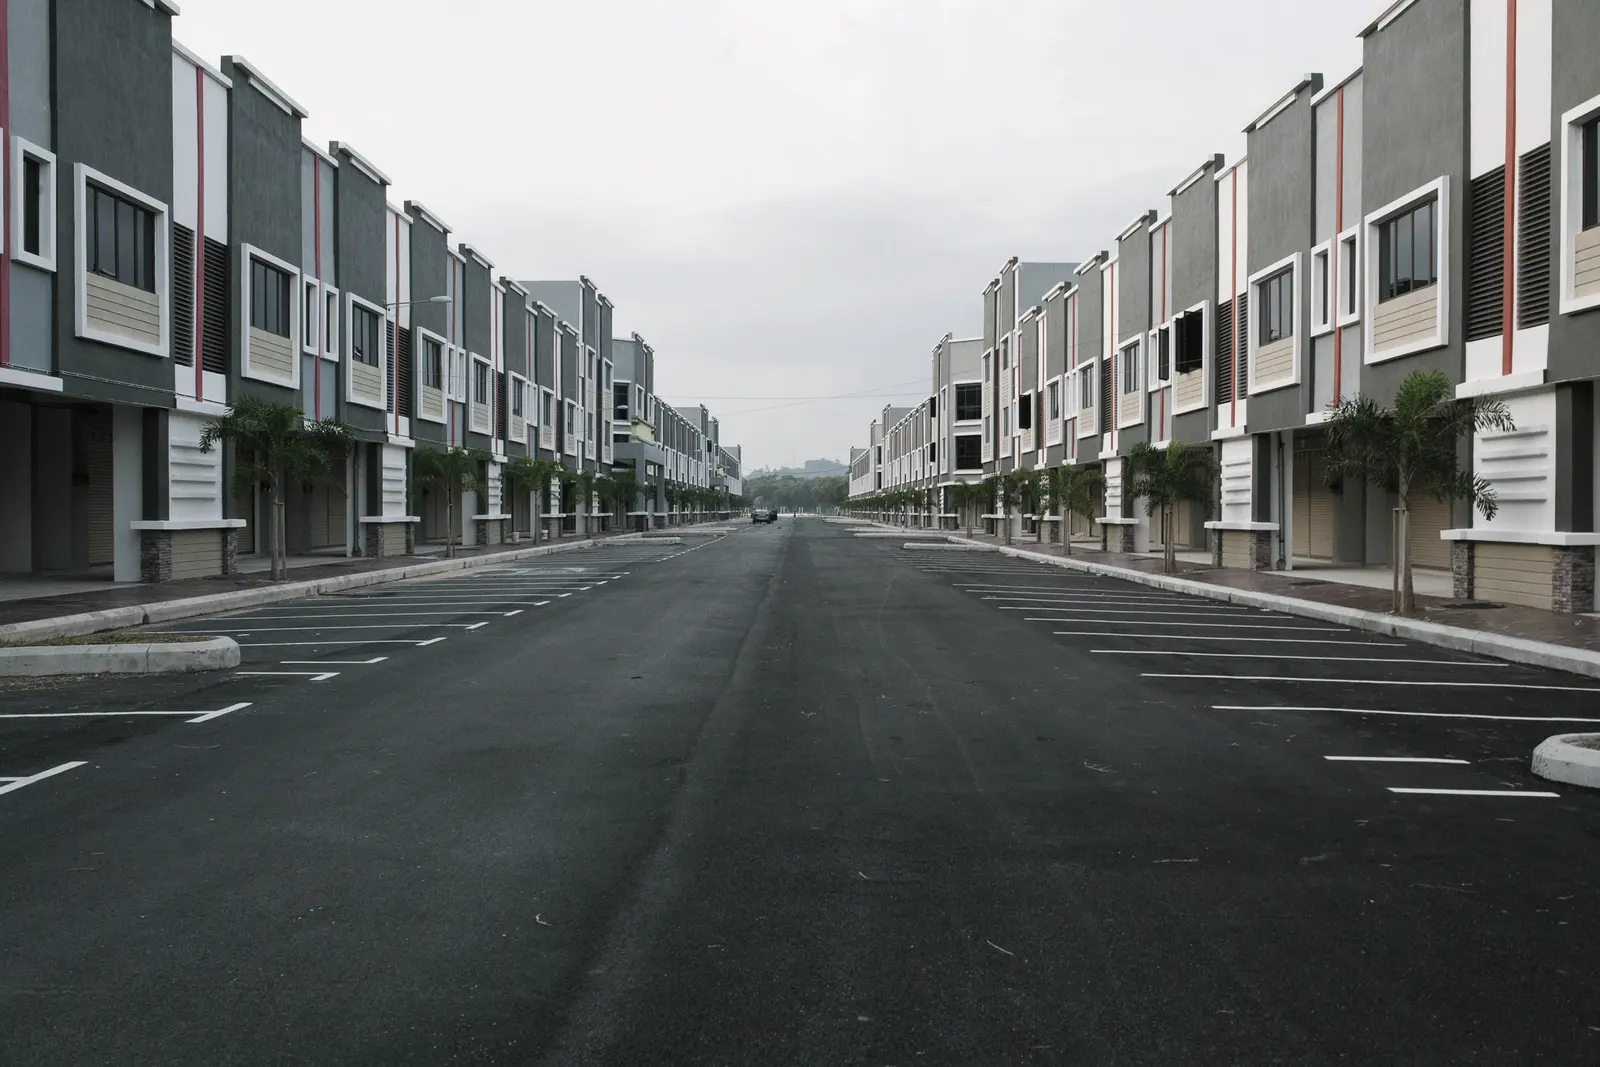
Un parco commerciale è un insieme di grandi unità commerciali attorno a un parcheggio comune, di solito alla periferia di una città. Il reddito deriva dai contratti di locazione con i retailer e dipende dal numero di visitatori, dal mix di inquilini e dalle condizioni contrattuali. I rischi principali sono la concorrenza online, la dipendenza da pochi inquilini e lo sfitto.