Articles
Voici la liste complète des articles consacrés aux fonds ELTIF et à l'investissement immobilier publiés sur le portail. Elle réunit des guides sur le fonctionnement des fonds européens d'investissement à long terme, les changements introduits par ELTIF 2.0, la liquidité et les rachats, les frais, les risques, les documents des fonds et les principaux types d'immobilier commercial. Chaque article s'appuie sur le texte des règles européennes pertinentes, indique ses sources et affiche la date de sa prochaine révision prévue. Les articles sont pédagogiques et indépendants. Ils ne recommandent ni fonds, ni prestataires, ni décisions d'investissement particuliers, et ne prévoient aucun rendement. Commencez par les bases si le sujet est nouveau pour vous, ou allez directement à la question qui vous intéresse.

ELTIF, c'est quoi ? Le fonds ELTIF expliqué simplement
Un ELTIF est un label européen de fonds pour l'investissement de long terme dans des actifs réels et des entreprises non cotées. Géré par un gestionnaire de FIA agréé, il peut être proposé aux particuliers après une évaluation de l'adéquation et n'est pas liquide au quotidien.
ELTIF 2.0 : ce qui change dans les règles de l'UE et pourquoi
ELTIF 2.0 désigne le règlement (UE) 2023/606, applicable depuis le 10 janvier 2024. Il élargit les actifs éligibles, relève les limites d'emprunt, supprime des barrières pour les particuliers et encadre les rachats en cours de vie. Le caractère long et peu liquide des ELTIF demeure.
Comparaison des types de fonds : ELTIF, OPCVM, ETF, FIA, immobilier
Une comparaison neutre des ELTIF, OPCVM, ETF, FIA immobiliers ouverts, fonds réservés aux investisseurs professionnels ou qualifiés et de l'immobilier détenu en direct : cadre réglementaire, public visé, liquidité, actifs détenus et points de vigilance.

Risques des fonds ELTIF : ce qui peut mal tourner et quoi vérifier
Un investisseur en ELTIF peut perdre tout ou partie de son capital, ne pas pouvoir vendre quand il le souhaite et dépend de valorisations estimées. Endettement, concentration, frais, taux, locataires et devises ajoutent des risques propres à chaque fonds.

Un ELTIF est-il liquide ? Rachats, lock-up et options de sortie
Un ELTIF n'est pas liquide au quotidien. Par défaut, aucun rachat n'est possible avant la fin de la durée de vie du fonds. Les rachats en cours de vie exigent que les règles les autorisent et des conditions strictes ; les parts sont cessibles, mais pas forcément vendables.

Frais des fonds ELTIF : entrée, courants, sortie et performance
Les ELTIF peuvent prélever des frais d'entrée, des frais courants, des frais de sortie et des commissions de performance, plus des coûts de transaction et immobiliers. Le DIC, le règlement et le prospectus indiquent lesquels s'appliquent ; de petits écarts annuels pèsent lourd à long terme.

Comment fonctionne un fonds immobilier ? Structure, revenus, sortie
Un fonds immobilier réunit l'argent des investisseurs pour qu'un gestionnaire achète et gère des biens. Le rendement vient des loyers et de l'évolution des valeurs, après frais et dette. La valeur de la part est une estimation issue d'expertises indépendantes ; la sortie dépend des règles du fonds.
ELTIF et investisseur de détail : règles, protections et étapes
Depuis ELTIF 2.0, un investisseur de détail peut acheter un ELTIF sans l'ancien minimum de 10 000 EUR ni la limite de 10 % du portefeuille. Le vendeur doit réaliser une évaluation de l'adéquation MiFID II et remettre une déclaration d'adéquation et un avertissement écrit.
Avant d'investir dans un fonds ELTIF : checklist en 12 points
Avant d'investir dans un ELTIF, lisez le DIC, le prospectus et les statuts, confirmez l'échéance et les règles de remboursement, vérifiez endettement, concentration, frais et gestionnaire, testez votre horizon et vos réserves, comparez les alternatives et envisagez un conseil indépendant.
Immobilier commercial : revenus locatifs et moteurs de valeur
L'immobilier commercial regroupe les biens utilisés par les entreprises : bureaux, commerces, entrepôts. Ses revenus proviennent surtout des baux payés par des locataires professionnels, et sa valeur dépend de l'emplacement, du locataire, de la durée des baux et de l'état du bâtiment.
Immobilier en direct ou via un fonds : comment comparer ?
La détention directe offre le contrôle et un actif tangible, mais exige un capital important, du temps et concentre le risque. Un fonds donne une part d'un portefeuille géré avec moins d'efforts, mais sans contrôle, avec des frais et une liquidité parfois limitée. Aucune n'est préférable en soi.
Documents d'un fonds ELTIF : ce qu'il faut lire avant d'investir
Avant d'investir dans un ELTIF, lisez le règlement ou les statuts, le prospectus, le DIC, le dernier rapport annuel, votre déclaration d'adéquation et l'avertissement écrit. Chaque document répond à des questions différentes : lisez-les ensemble et demandez ce qui manque.
ELTIF ou ETF : quelles différences et lequel vous convient ?
Un ELTIF investit surtout dans des actifs réels de long terme et, par défaut, n'autorise aucun rachat avant la fin de sa durée de vie. Un ETF suit en général un marché liquide coté en bourse. Aucun n'est préférable en soi : tout dépend de l'objectif, de l'horizon et du besoin de liquidité.
ELTIF ou OPCVM : les principales différences expliquées
Un ELTIF est un FIA de long terme régi par le règlement (UE) 2015/760, investi surtout en actifs illiquides et aux rachats restreints. Un OPCVM relevant de la directive 2009/65/CE investit surtout en titres liquides et permet des rachats réguliers. Aucun n'est préférable en soi.

Lire un DIC : indicateur de risque, coûts et scénarios
Le document d'informations clés est une fiche courte et standardisée qui présente le produit, son indicateur de risque de 1 à 7, la période de détention recommandée, les coûts et des scénarios illustratifs. Il aide à comparer, mais ne dit pas tout d'un fonds.
Vérifier qu'un fonds ELTIF est légitime : gestionnaire et vendeur
Vérifiez que le gestionnaire est un gestionnaire de FIA agréé, que le fonds figure au registre des ELTIF de l'AEMF, qu'un dépositaire est désigné et que le vendeur est une entreprise d'investissement agréée. Pression, démarchage ou rendements fixes promis sont des signaux d'alerte.
Immobilier logistique : les entrepôts comme investissement expliqués
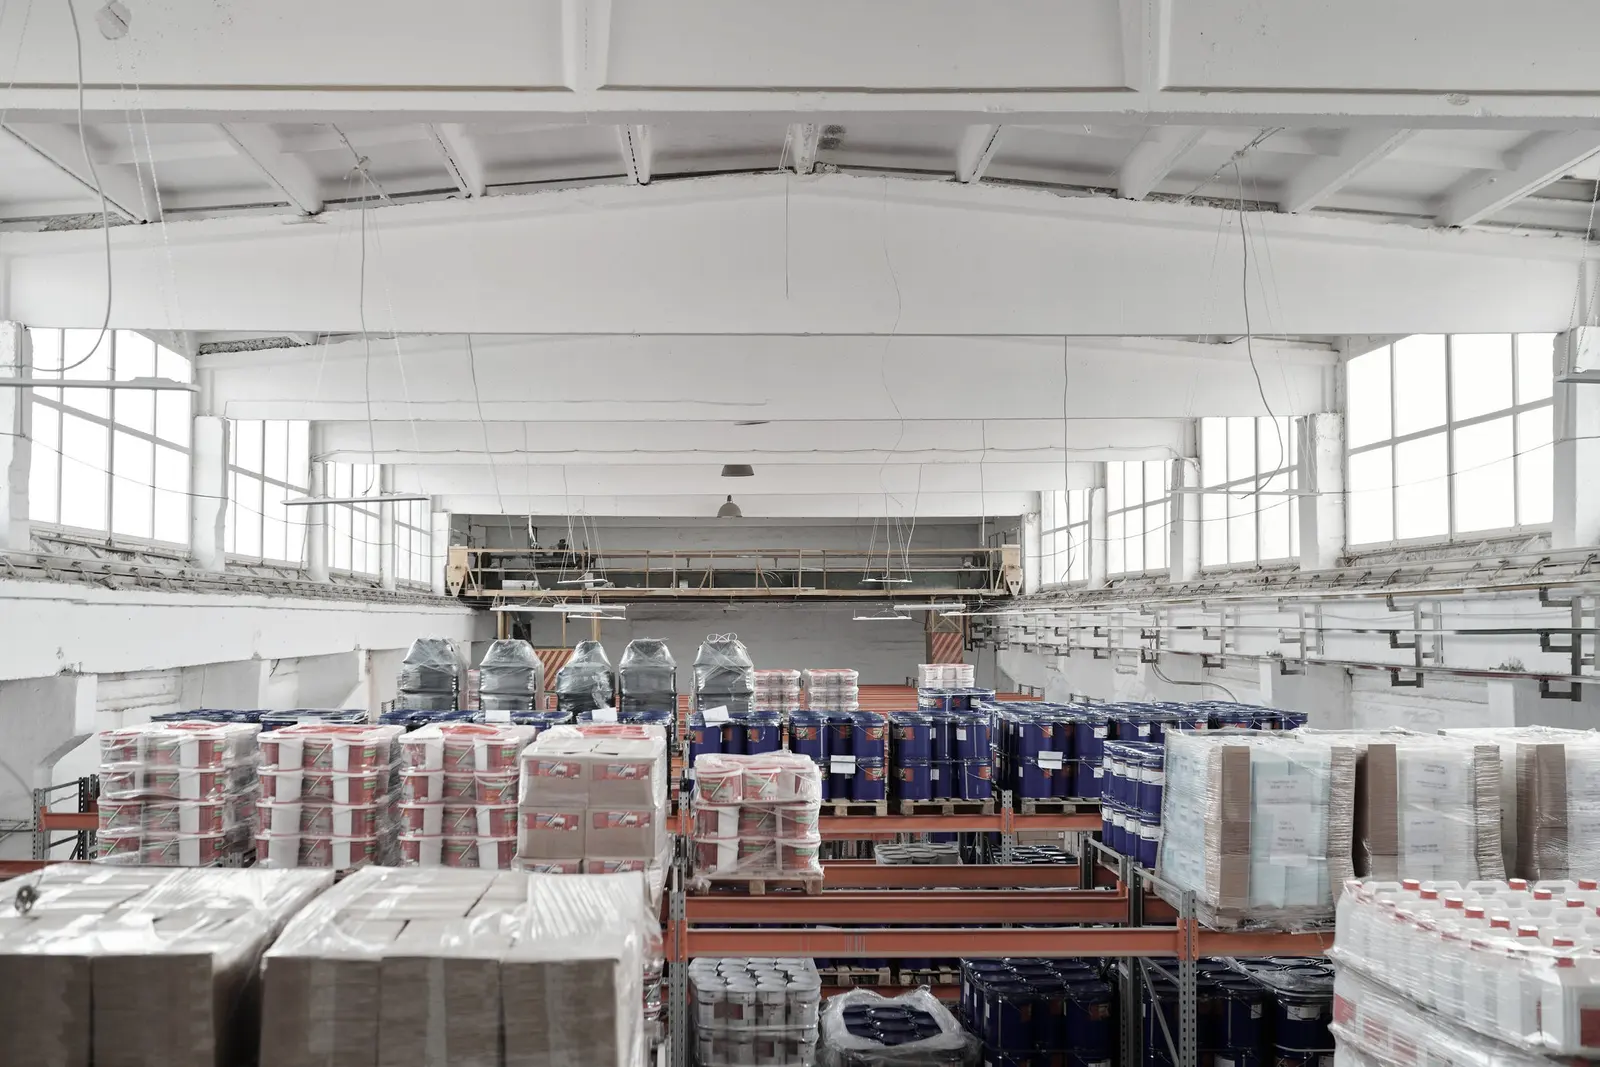
L'immobilier logistique regroupe les entrepôts servant à stocker et acheminer des marchandises, des grandes plateformes de distribution aux petites unités du dernier kilomètre. Les revenus proviennent des baux. La valeur dépend de l'emplacement, de la desserte, du bâtiment et du locataire.
Immobilier de bureaux : fonctionnement comme investissement
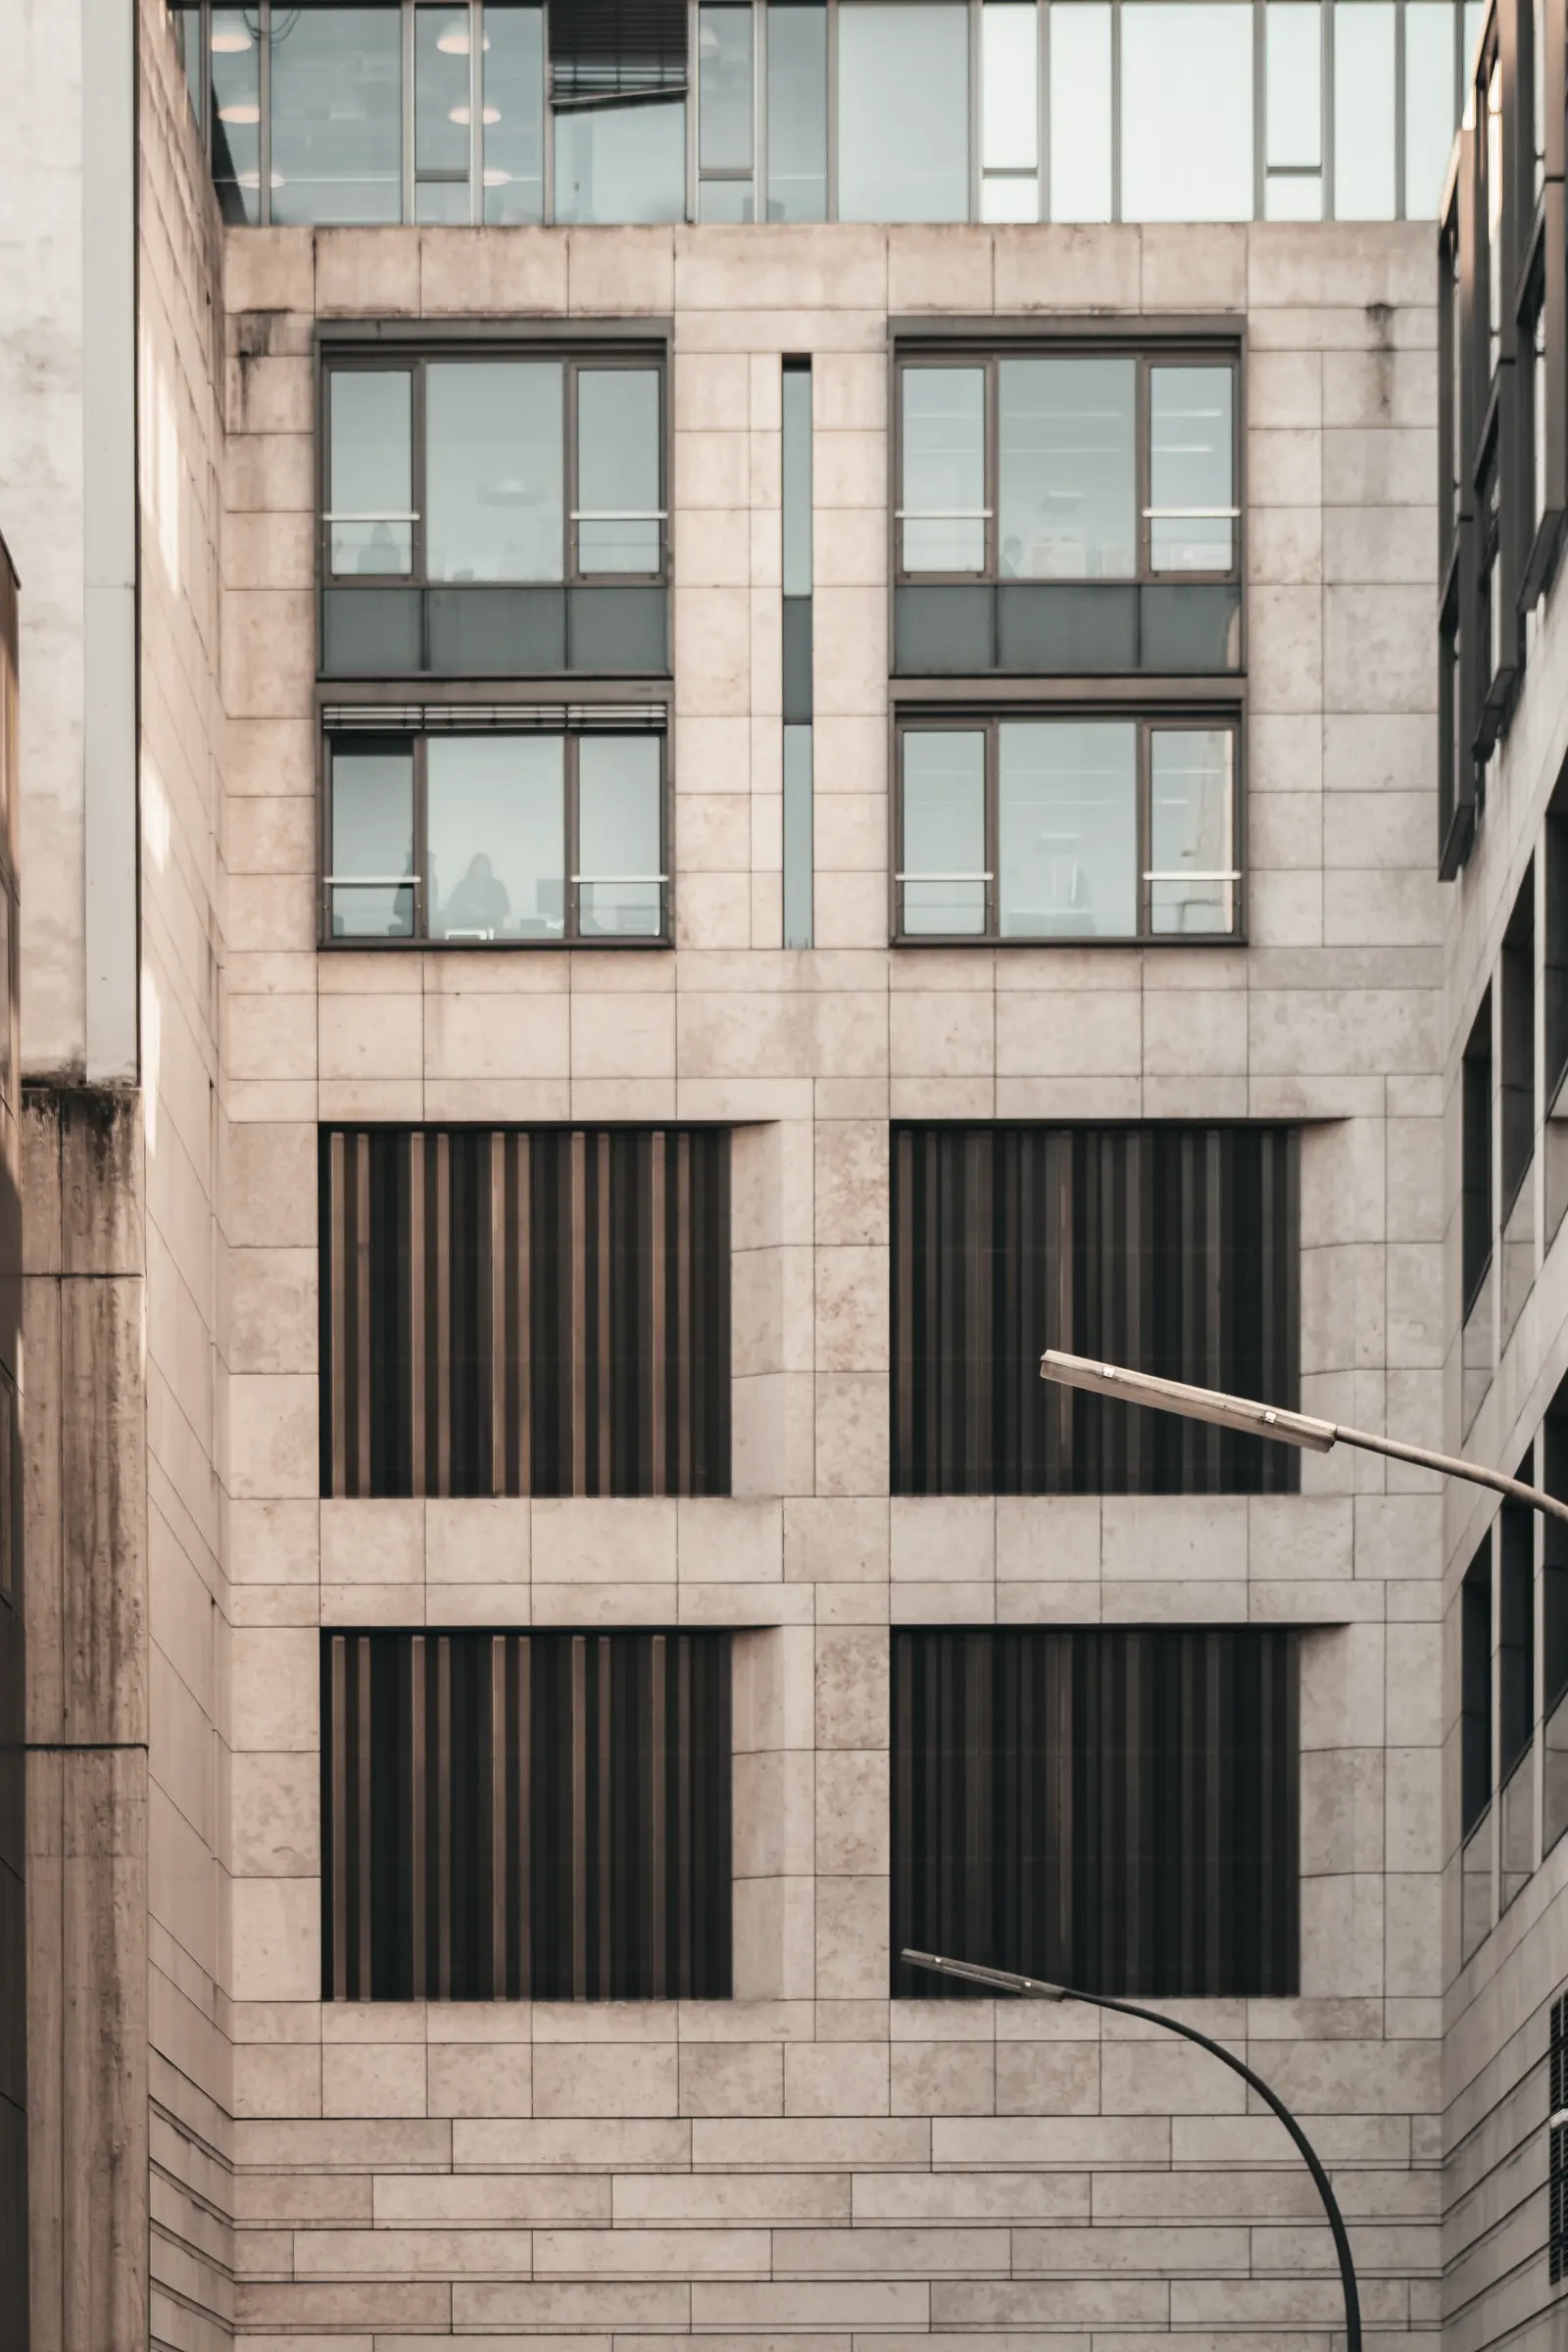
L'immobilier de bureaux tire ses revenus des baux conclus avec des entreprises et des organismes publics. Sa valeur dépend de l'emplacement, de la qualité du bâtiment, de la durée des baux et du locataire. Télétravail, normes énergétiques et rénovation pèsent, et la vacance est le principal risque.
Fonds ouvert ou fonds fermé : quelles différences ?
Un fonds ouvert émet et rachète des parts en continu à la VNI. Un fonds fermé lève des capitaux pour une durée fixée et ne rachète pas les parts à la demande : on en sort à la fin de sa durée de vie ou en cédant ses parts. Un ELTIF est fermé par défaut mais peut autoriser des rachats limités.
Comment les fonds évaluent-ils leurs biens ? Méthodes, experts, VNI
Les fonds immobiliers font évaluer leurs immeubles par des experts indépendants, selon la méthode du revenu, de la comparaison ou du coût. L'évaluation est une estimation, pas un prix de vente, mise à jour à intervalles fixés par le fonds : la VNI peut donc être en retard sur le marché.
Diversification d'un fonds immobilier : portée et limites
Un fonds immobilier se diversifie par secteur, zone géographique, locataire, échéance des baux et taille des biens. Un ELTIF peut détenir au plus 20 % de son capital dans un seul actif réel. La diversification atténue un problème isolé mais pas les risques de marché, de taux ou de liquidité.
Quels sont les risques d'un fonds immobilier ? Guide pratique
Un fonds immobilier peut perdre de la valeur. Principaux risques : évaluation, vacance locative, défaut des locataires, taux et refinancement, effet de levier, liquidité limitée, concentration, développement, change et frais. Chacun apparaît dans des parties précises de la documentation du fonds.
Fonds immobilier ou appartement locatif : comment les comparer
Un fonds immobilier offre une exposition mutualisée et gérée, sans gestion active, alors qu'un appartement locatif donne le contrôle mais concentre capital, effort et risque sur un seul bien. Aucune n'est préférable en soi : tout dépend de l'objectif, de l'horizon et des besoins de liquidité.
Rendement locatif : brut, net et différence avec la performance
Le rendement locatif rapporte le loyer annuel à la valeur d'un bien. Le rendement brut utilise le loyer total ; le net déduit les charges non récupérables. Aucun des deux n'égale la performance d'un fonds immobilier, qui dépend aussi des frais, de l'évolution des valeurs et de l'endettement.
Parcs d'activités commerciales : fonctionnement et points à vérifier
Un parc d'activités commerciales réunit de grandes surfaces de vente autour d'un parking commun, souvent en périphérie. Ses revenus proviennent des baux avec les enseignes et dépendent de la fréquentation, du mix de locataires et des baux. Risques clés : commerce en ligne, concentration, vacance.