Cikkek
Ebben a rovatban a portál összes cikke megtalálható az ELTIF-ekről és az ingatlanbefektetésről. A cikkek az ELTIF-rendelet és a kapcsolódó uniós szabályok szövegén alapulnak, és arra keresnek választ, amit a befektetők a leggyakrabban kérdeznek: hogyan működik egy ELTIF, mennyire likvid, milyen kockázatokkal és költségekkel jár, és miben különbözik más befektetési formáktól. Minden cikk közvetlen válasszal kezdődik, kérdésekre bontott fejezetekkel folytatódik, és gyakori kérdésekkel zárul. A tartalmat rendszeresen felülvizsgáljuk, a felhasznált forrásokat pedig minden cikk végén feltüntetjük. Az anyagok oktatási célúak, nem tartalmaznak befektetési ajánlást, és nem helyettesítik az alap dokumentumait vagy a személyre szabott tanácsadást.
Mi az az ELTIF alap? Működés, kockázatok és korlátok
Az ELTIF az európai hosszú távú befektetési alap uniós jogi formája: tőkéjének legalább 55 %-át jogosult, jellemzően reális eszközökbe fekteti, és engedélyezett AIFM kezeli. Nem bankbetét, és nem napi likviditású termék.
ELTIF 2.0: mi változott és miért fontos a befektetőknek
Az ELTIF 2.0, vagyis az (EU) 2023/606 rendelet 2024. január 10-től módosítja az ELTIF-szabályokat: megszűnt a 10 000 eurós minimális befektetés, rugalmasabb lett a portfólió és a hitelfelvétel, a lakossági értékesítés pedig alkalmassági vizsgálathoz kötött.
Alaptípusok összehasonlítása: ELTIF, ÁÉKBV, ETF, ingatlanalap
Az ELTIF, az ÁÉKBV befektetési alap, az ETF, a nyíltvégű ingatlanalap, a szakmai befektetőknek szóló alap és a közvetlen ingatlanbefektetés más szabályok szerint működik. Az összehasonlítás a szabályozást, a likviditást, a célcsoportot és a dokumentumokat veti össze, győztes kihirdetése nélkül.
Az ELTIF kockázatai: mi romolhat el, és mire figyeljen
Az ELTIF-ben a tőke egy része vagy egésze elveszhet, a pénz évekre lekötött lehet, a tőkeáttétel és a koncentráció felnagyíthatja a veszteséget, a NAV pedig becslésen alapul. A KID kockázati mutatója ezeknek csak egy részét jelzi.
Likvid az ELTIF? Miért nem vehető ki bármikor a pénz
Az ELTIF főszabály szerint nem likvid: a futamidő lejárta előtt a befektetők nem kérhetik a visszaváltást. Futamidő alatt csak akkor lehetséges, ha a szabályzat engedi és az ELTIF-rendelet feltételei teljesülnek, arányos csökkentéssel.
ELTIF és alapdíjak: mit fizet, és hol találja meg a KID-ben
Az alapnál belépési, folyó, kilépési, teljesítmény- és tranzakciós díj, valamint ingatlanszintű költség fordulhat elő. Az összes költség a KID-ben, az alapszabályban és a tájékoztatóban található, és hosszú távon jelentősen csökkenti a hozamot.
Hogyan működik az ingatlanalap? Lépésről lépésre, ELTIF-fel
Az ingatlanalap összegyűjti a befektetők tőkéjét, ingatlanokat vásárol és kezel, a bérleti díjakból és az értékváltozásból keletkezik az eredménye. A NAV értékbecslésen alapul, a tőke pedig hosszú időre lekötött lehet.
ELTIF lakossági befektetőknek: mi változott, és mire kell figyelni
Az ELTIF 2.0 óta nincs uniós minimális befektetési összeg lakossági befektetőknek, de ELTIF csak alkalmassági vizsgálat és alkalmassági nyilatkozat után kínálható. Ha nem alkalmas, kifejezett hozzájárulás kell, és az értékesítő írásban figyelmeztet a hosszú lekötésre és a párosítás korlátaira.
Mit ellenőrizzen ELTIF-be fektetés előtt? 12 pontos lista
Befektetés előtt tisztázza a futamidőt és a visszaváltást, a tőkeáttételt, a koncentrációt, a költségeket, az alapkezelőt és az értékesítőt, az alkalmassági vizsgálatot, és azt, hogy a pénzre nem lesz-e szüksége a lekötés alatt.
Kereskedelmi ingatlan: mi az, és hogyan termel jövedelmet
Kereskedelmi ingatlan minden olyan ingatlan, amelyet vállalkozások bérelnek: iroda, üzlet, logisztikai raktár és más célú épület. Jövedelmét a bérleti díjak adják, értékét a helyszín, a bérlők minősége, a szerződések hossza és az épület állapota határozza meg.
Közvetlen ingatlantulajdon vagy ingatlanalap? Összehasonlítás
A közvetlen ingatlantulajdon teljes kontrollt ad, de nagy tőkét, munkát és egy ingatlanra koncentrált kockázatot jelent. Az ingatlanalap szakmai kezelést és több ingatlant kínál, cserébe díjakkal, becsült értékkel és korlátozott kiszállással jár. Egyik sem jobb általában.
ELTIF dokumentumok: mit olvasson el befektetés előtt
ELTIF-be fektetés előtt hat dokumentumot érdemes ismerni: a kezelési szabályzatot, a tájékoztatót, a KID-et, az éves jelentést, az alkalmassági nyilatkozatot és a lakossági befektetőnek adott írásbeli figyelmeztetést. Együtt olvasva mutatják meg a futamidőt, a költségeket és a kockázatokat.
ELTIF vagy ETF: a legfontosabb különbségek összehasonlítva
Az ETF tőzsdén kereskedett, napi áron forgó termék, az ELTIF hosszú lekötésű, reális eszközökbe fektető alap, becsült NAV-val és korlátozott visszaváltással. Nem egymás helyettesítői, és egyik sem jobb eleve.
ELTIF vagy UCITS befektetési alap? A fő különbségek
Az ELTIF hosszú távú, nem likvid eszközökbe fektető alternatív befektetési alap, amelyből a futamidő előtt főszabály szerint nem lehet visszaváltani. A UCITS (ÁÉKBV) harmonizált nyíltvégű alap likvid értékpapírokkal és rendszeres visszaváltással. Más célra valók.
Hogyan olvassunk egy KID-et? Gyakorlati útmutató ELTIF-hez
A KID a PRIIP-rendelet szerinti rövid dokumentum: kockázati mutató 1-től 7-ig, ajánlott tartási idő, költségek és szemléltető teljesítményforgatókönyvek. A teljes döntéshez az alapszabály és a tájékoztató is kell.
Hogyan ellenőrizhető egy ELTIF és az értékesítője?
Ellenőrizze az alapot az ESMA ELTIF-nyilvántartásában (LEI, alapkezelő), az AIFM engedélyét a nemzeti felügyeletnél, a letétkezelőt, az értékesítő MiFID II engedélyét és az alkalmassági vizsgálatot. Hozamígéret és sürgetés figyelmeztető jel.
Mi az alternatív befektetési alap (ABA)? Fajták és szabályok
Alternatív befektetési alap a Kbftv. szerint minden olyan kollektív befektetési forma, amely nem ÁÉKBV, vagyis nem UCITS-alap. Ide tartoznak az ingatlanalapok, a kockázati és magántőkealapok, és az ELTIF is. Az ABA-kat kezelő alapkezelőt (ABAK) az MNB felügyeli.
Ingatlanalap adózása: kamatjövedelem, szocho, TBSZ és illeték
Az ingatlanalap befektetési jegyének hozama magánszemélynél kamatjövedelem, főszabályként 15 százalékos szja-val. Az ingatlanalap jegyéből származó kamatjövedelem kivétel a szocho alól. TBSZ-ben kedvezőbb lehet az adózás, illetéket pedig az alap fizet ingatlanszerzéskor.
Ingatlanalap hozama és árfolyama: hogyan olvassuk helyesen?
Az ingatlanalap árfolyama az egy befektetési jegyre jutó nettó eszközérték, amely az ingatlanok értékbecslésén alapul. A hozamot mindig adott időszakra, díjak után és sorozatonként kell nézni. A múltbeli hozam nem ígéret a jövőre.
Mi az ingatlanalap? Fogalma, működése és az MNB felügyelete
Az ingatlanalap olyan befektetési alap, amely a befektetők pénzét főként ingatlanokba fekteti. Magyarországon alternatív befektetési alapnak minősül, befektetési jegyeket bocsát ki, és az MNB felügyeli. Az árfolyam értékbecslésen alapul, a visszaváltásnak korlátai lehetnek.
Ingatlanalap visszaváltása: mennyi idő, és mikor függeszthetik fel?
Az ingatlanalap visszaváltási ideje sorozatonként eltérhet, mert a Kbftv. szerint az alapkezelő a sorozatok visszaváltási politikájához igazítja a teljesítési napokat. A felfüggesztés ingatlanalapnál legfeljebb egy évig tarthat, amit az MNB további legfeljebb egy évvel meghosszabbíthat.
Hazai ingatlanalap vagy ELTIF? Szabályok, kiszállás, felügyelet
A hazai nyilvános ingatlanalap a Kbftv. szerinti alternatív befektetési alap, jegyei sorozattól függően visszaválthatók. Az ELTIF uniós, hosszú távú alap, ahol a futamidő előtti visszaváltás csak szigorú feltételekkel lehetséges. Egyik sem jobb általában.
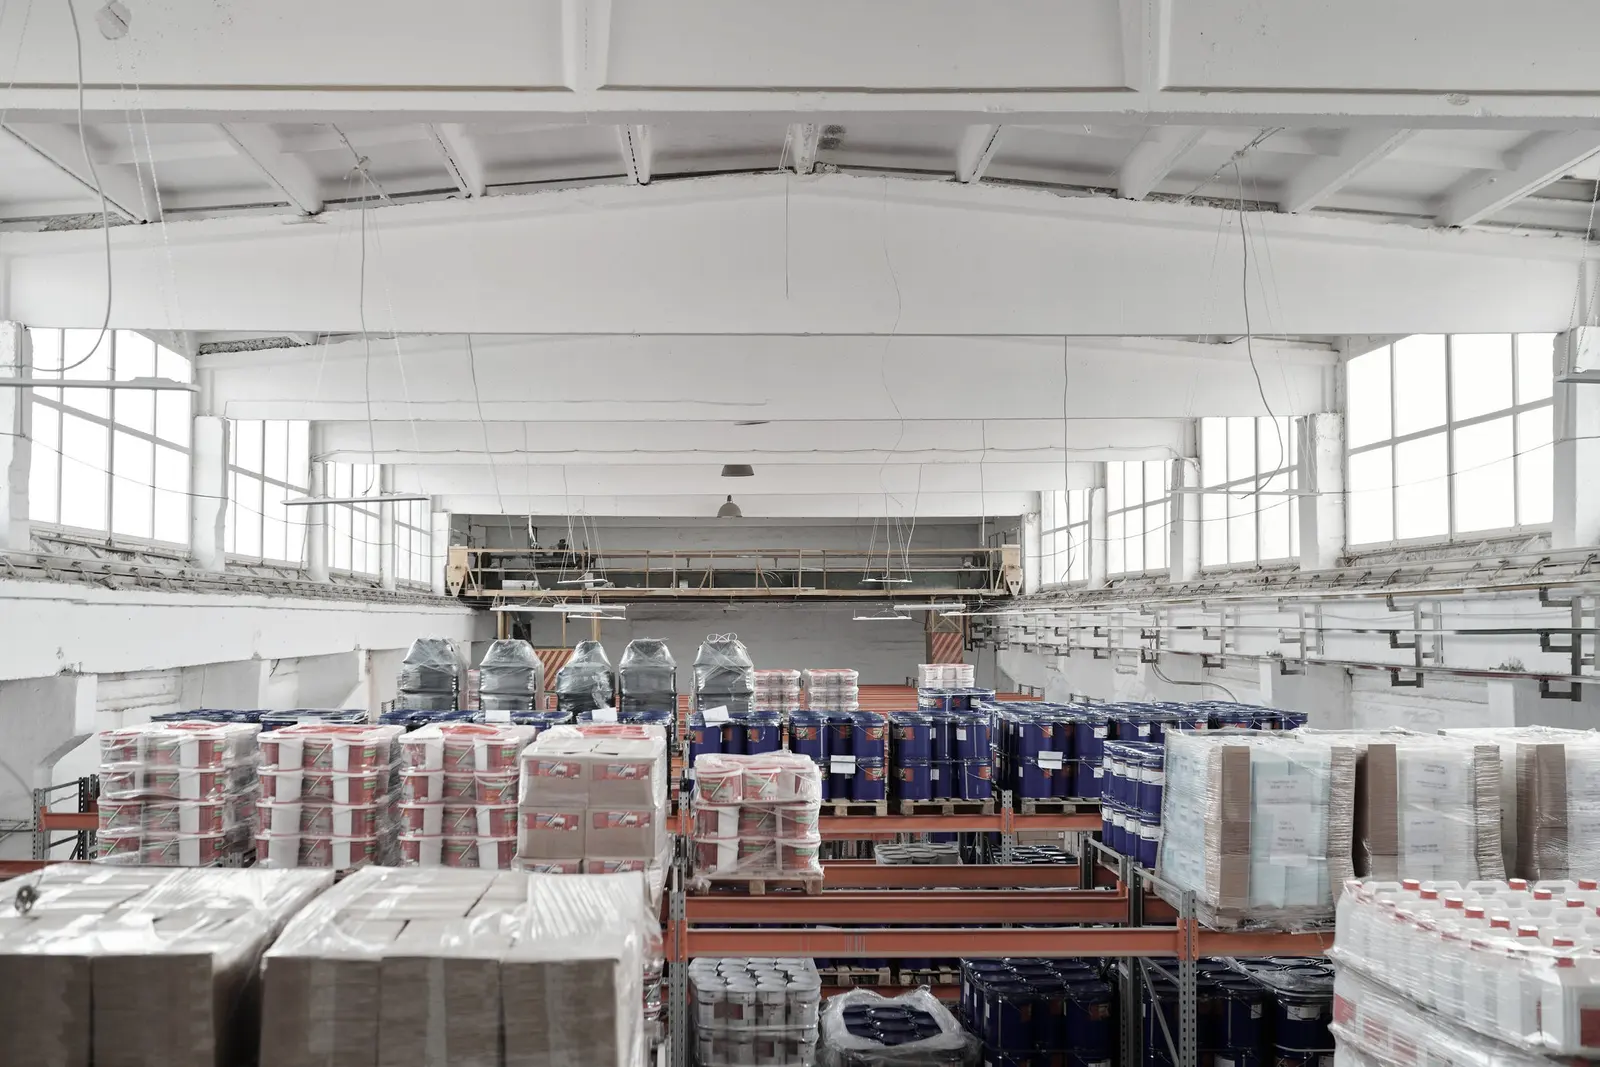
Logisztikai ingatlan mint befektetés: raktárak és kockázatok
A logisztikai ingatlan áruk tárolására, elosztására és kiszállítására szolgáló épület, például elosztóközpont vagy városközeli utolsó mérföldes raktár. Jövedelmét a bérleti díjak adják, értékét a helyszín, a közlekedési kapcsolatok, a bérlő és az épület műszaki színvonala határozza meg.
Irodaingatlan mint befektetés: érték, bérlők és kockázatok
Az irodaingatlan vállalkozások és intézmények által bérelt irodaépület. Jövedelmét a bérleti díjak adják, értékét a helyszín, az épület kategóriája, a bérlők minősége, a szerződések hossza és az energiahatékonyság határozza meg. Fő kockázata az üresedés, amelyre a hibrid munka is hathat.
Nyíltvégű vagy zártvégű alap? Különbségek és az ELTIF helye
A nyíltvégű alap folyamatosan bocsát ki és vált vissza befektetési jegyeket NAV-on, a zártvégű alapnál a befektető főszabály szerint a futamidő végén száll ki, vagy eladja részesedését másnak. Az ELTIF jellemzően a zártvégűhöz áll közel, de futamidő alatti visszaváltást is engedhet feltételekkel.
Hogyan értékelik az alapok az ingatlanokat? Módszerek és korlátok
Az ingatlanalapok ingatlanjait jellemzően független értékbecslő értékeli hozamalapú, piaci összehasonlító vagy költségalapú módszerrel. Az eredmény becslés, feltételezésekre épül, a gyakoriságot a szabályzat rögzíti, ezért a NAV késhet a piachoz képest.
Diverzifikáció az ingatlanalapban: mit jelent és hol vannak a határai
Az ingatlanalap diverzifikációja azt jelenti, hogy a kockázat több szektorra, helyszínre, bérlőre, lejárati időpontra és ingatlanméretre oszlik. ELTIF-nél egy reáleszközben legfeljebb a tőke 20 %-a lehet. A diverzifikáció csökkenti, de nem szünteti meg a kockázatot.
Az ingatlanalapok kockázatai: mi mehet rosszul, és hol látszik ez
Az ingatlanalapok fő kockázatai az értékelési bizonytalanság, az üresedés, a bérlők nemfizetése, a kamat- és refinanszírozási kockázat, a tőkeáttétel, a likviditási korlátok, a koncentráció, a fejlesztési és a devizakockázat, valamint a költségek. Az alap értéke csökkenhet.
Ingatlanalap vagy kiadó lakás? Összehasonlítás és példák
A kiadó lakás közvetlen tulajdon és közvetlen munka, egyetlen ingatlanra koncentrált kockázattal. Az ingatlanalap szakmai kezelést és több ingatlant ad, de díjakkal, becsült NAV-val és korlátozott kiszállással jár.
Bérleti hozam: bruttó és nettó hozam kiszámítása
A bruttó bérleti hozam az éves bérleti díj és az ingatlan értékének hányadosa. A nettó hozam a bérlőre át nem hárítható költségekkel csökkentett bérleti díjból számol. Egyik sem azonos az alap befektetőinek hozamával, mert arra a költségek, az értékváltozás és a hitel is hat.
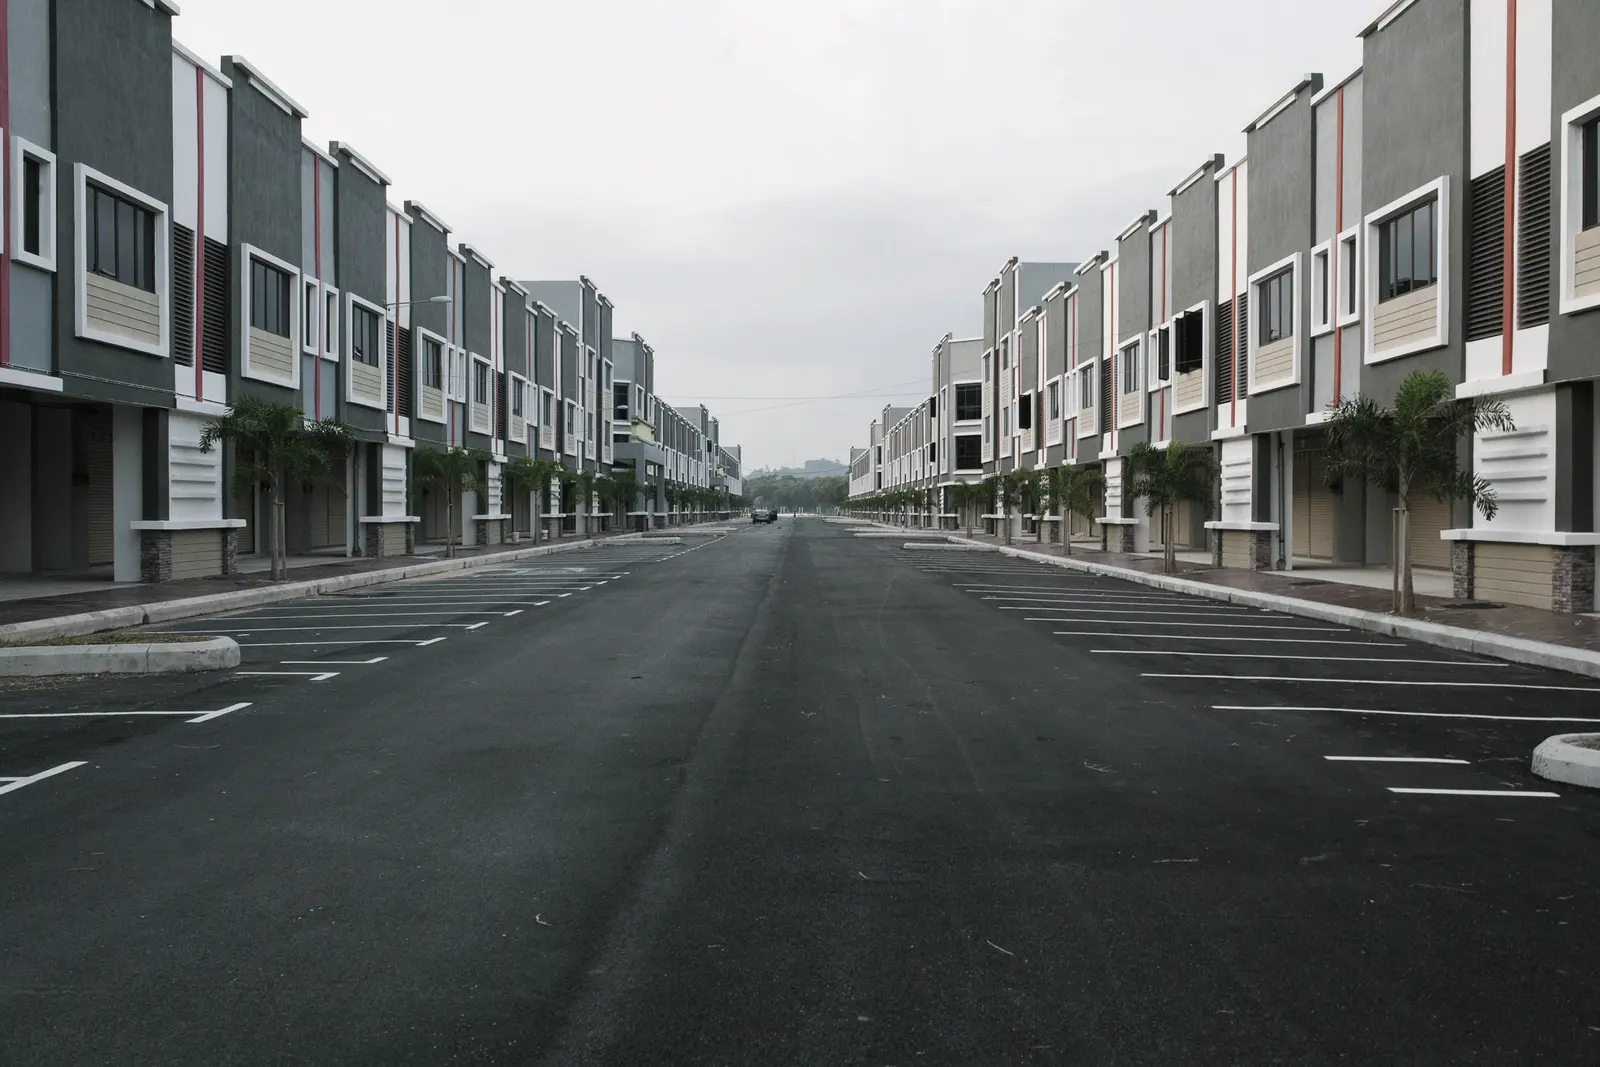
Retail park mint befektetés: működés, bérlők és kockázatok
A retail park közös parkolós, földszintes üzletek csoportja, jellemzően városok szélén. Jövedelmét a bérleti díjak adják, ezeket a látogatottság, a bérlői összetétel és a szerződések befolyásolják. Fő kockázatai az online verseny, a bérlői koncentráció és az üresedés.