Članci
Članci o ELTIF-u i ulaganju u nekretnine na jednom mjestu. Pronaći ćete objašnjenja o tome kako funkcionira ELTIF, što je donio ELTIF 2.0, kako čitati KID i prospekt, kakvi su rizici i troškovi te kako se ulaže u nekretnine preko fondova. Članci su pisani za ulagatelje koji žele razumjeti proizvod prije razgovora s distributerom, a ne za one koji traže brze preporuke. Tvrdnje o pravilima temelje se na tekstu europskih propisa i navode izvore, a primjeri s brojevima jasno su označeni kao hipotetski. Svaki članak ima datum objave i datum sljedeće provjere. Sadržaj je informativan, ne predstavlja investicijski savjet i ne obećava nikakav prinos, a ulaganje u ELTIF nosi rizik gubitka.
Što je ELTIF fond? Pravila, rizici i kome može odgovarati
ELTIF je europski okvir za alternativne fondove koji ulažu dugoročno, najčešće u realnu imovinu. Nije depozit ni likvidan fond: ulagatelj može izgubiti dio uloga, a izlaz je vezan uz pravila fonda.
ELTIF 2.0: što se promijenilo i zašto je to važno
ELTIF 2.0 je Uredba (EU) 2023/606, koja se primjenjuje od 10. siječnja 2024. Ukinula je minimalni ulog od 10 000 EUR, ublažila pravila o portfelju i zaduživanju te uvela jasniji okvir otkupa. Dugoročnost, nelikvidnost i rizik ostaju.
Usporedba vrsta fondova: ELTIF, UCITS, ETF, AIF i izravna nekretnina
Pregled razlika između ELTIF-a, UCITS fonda, ETF-a, otvorenog nekretninskog fonda (AIF), fonda za profesionalne ili kvalificirane ulagatelje i izravnog ulaganja u nekretninu: regulatorni okvir, likvidnost, imovina, dokumenti i na što paziti.
Rizici ELTIF fondova: što sve može poći po zlu
Glavni rizici ELTIF-a su gubitak dijela ili cijelog uloga, ograničena likvidnost, financijska poluga, koncentracija, neizvjesnost procjene i troškovi. Pokazatelj rizika u KID-u ne opisuje sve od toga.
Likvidnost ELTIF-a: zašto novac ne možete uvijek povući
ELTIF nije likvidan kao ETF: ulagatelji ne mogu tražiti otkup prije kraja životnosti fonda, osim ako pravila dopuštaju otkupe tijekom životnosti pod propisanim uvjetima. Uparivanje udjela ne jamči izlaz.
Naknade ELTIF fondova: vrste troškova i gdje ih pronaći
ELTIF može imati ulaznu, tekuću, izlaznu i uspješnosnu naknadu te troškove transakcija i imovine. Točne iznose treba pročitati u KID-u, statutu i prospektu, a kroz godine se učinak naknada kumulira.
Kako funkcionira nekretninski fond: prihod, procjena i izlaz
Nekretninski fond skuplja novac ulagatelja, kupuje i iznajmljuje nekretnine te vrijednost udjela prikazuje prema procjeni imovine. Zarada dolazi od najma i promjene vrijednosti, a izlaz je ograničen pravilima fonda.
ELTIF za male ulagatelje: pravila nakon ELTIF-a 2.0
Mali ulagatelj može kupiti ELTIF, ali tek nakon procjene primjerenosti prema MiFID II i primitka izjave o primjerenosti. ELTIF 2.0 ukinuo je minimalni ulog od 10 000 EUR. Distributer mora dati pisano upozorenje o dugoj životnosti i o tome da uparivanje udjela ne jamči izlaz.
Što provjeriti prije ulaganja u ELTIF: kontrolna lista
Prije ulaganja u ELTIF provjerite životnost i pravila otkupa, zaduženost, koncentraciju, procjenu, troškove, upravitelja, depozitara i primjerenost. Razmotrite alternative i neovisan savjet.
Poslovne nekretnine: kako funkcioniraju kao ulaganje
Poslovne nekretnine su uredi, trgovački prostori, logistički objekti i druge zgrade iznajmljene tvrtkama. Prihod dolazi od najma, a vrijednost ovisi o lokaciji, kvaliteti najmoprimaca, trajanju ugovora i stanju zgrade. Glavni rizici su prazni prostori i pad vrijednosti.
Nekretnina u izravnom vlasništvu ili preko fonda: usporedba
Izravno vlasništvo nekretnine daje punu kontrolu, ali traži više kapitala, vremena i koncentrira rizik na jedan objekt. Fond nudi raspršenost i stručno upravljanje uz naknade, manju kontrolu i pravila otkupa. Nijedan put nije bolji za sve, ovisi o kapitalu, vremenu i potrebi za likvidnošću.
Dokumentacija ELTIF-a: što pročitati prije ulaganja
Prije ulaganja u ELTIF pročitajte pravila ili statut fonda, prospekt, KID, posljednje godišnje izvješće, izjavu o primjerenosti i pisano upozorenje distributera. Svaki dokument odgovara na drugo pitanje, pa ih treba čitati zajedno.
ELTIF ili ETF: razlike u likvidnosti, troškovima i riziku
ETF je fond kojim se obično trguje na burzi, a ELTIF je dugoročan fond s ograničenim izlazom i procijenjenom vrijednošću. Nisu zamjenjivi: jedan nije bolji od drugoga, služe različitim ciljevima.
ELTIF ili investicijski fond UCITS: ključne razlike
UCITS je usklađeni otvoreni investicijski fond s redovitom mogućnošću otkupa prema pravilima fonda. ELTIF je posebna vrsta alternativnog fonda za dugoročna ulaganja, u kojem otkup prije kraja životnosti u pravilu nije moguć. Razlikuju se okvir, imovina, likvidnost i pristup malih ulagatelja.
Kako čitati KID dokument: vodič kroz ključne informacije
KID prikazuje pokazatelj rizika od 1 do 7, preporučeno razdoblje držanja, troškove i ilustrativne scenarije. Ne zamjenjuje statut i prospekt, a ne govori o svim rizicima, posebno ne o likvidnosti.
Kako provjeriti je li ELTIF fond i pružatelj legalan
Provjerite fond u ESMA-inu registru ELTIF-a, upravitelja (AIFM) i njegovo odobrenje kod nacionalnog nadzornog tijela, depozitara te prodavatelja kao investicijsko društvo koje provodi procjenu primjerenosti.
Alternativni investicijski fondovi u Hrvatskoj: vrste, ponuda i Hanfa
Alternativni investicijski fond (AIF) u Hrvatskoj je svaki investicijski fond koji prikuplja novac javnom ili privatnom ponudom, a ne treba odobrenje za UCITS fond. Može biti otvoren ili zatvoren, a nadzire ga Hanfa prema Zakonu o alternativnim investicijskim fondovima.
Domaći nekretninski fond ili ELTIF: usporedba pravila i izlaza
Domaći nekretninski fond je AIF prema ZAIF-u, namijenjen profesionalnim i kvalificiranim ulagateljima, a malima samo uz odobrenje Hanfe. ELTIF je europski dugoročni AIF za male ulagatelje nakon procjene primjerenosti, s ograničenim ranim otkupom. Nijedan nije općenito bolji.
Nekretninski fondovi u Hrvatskoj: tko ih nadzire i tko smije ulagati
Nekretninski fond u Hrvatskoj u pravilu je alternativni investicijski fond (AIF) prema Zakonu o alternativnim investicijskim fondovima, a nadzire ga Hanfa. Udjeli AIF-ova distribuiraju se isključivo profesionalnim i kvalificiranim ulagateljima, a malim ulagateljima samo uz prethodno odobrenje Hanfe.
Porez na kapitalnu dobit od fondova u Hrvatskoj: 12 % i dvije godine
Dobit od otkupa ili prodaje udjela u investicijskom fondu u Hrvatskoj je dohodak od kapitala po osnovi kapitalnih dobitaka. Oporezuje se po stopi od 12 %, osim ako je udjel otuđen nakon dvije godine od stjecanja. Porez se za prethodnu godinu plaća do kraja veljače.
Private equity fondovi u Hrvatskoj: pravni okvir i tko smije ulagati
Private equity fond u Hrvatskoj je alternativni investicijski fond, u Hanfinom pravilniku nazvan AIF rizičnog kapitala. Nudi se profesionalnim i kvalificiranim ulagateljima, a malima samo uz prethodno odobrenje Hanfe. Za šire ulagatelje postoji i europski okvir ELTIF.
Ulaganje u nekretnine u Hrvatskoj: fond ili stan, porez i pristup
U Hrvatskoj se stan i udjel u nekretninskom fondu različito oporezuju: najam stana po stopi od 12 %, prodaja stana unutar dvije godine po stopi od 24 %, a dobit od udjela u fondu po stopi od 12 %, uz oslobođenje nakon dvije godine. Pristup fondovima za male ulagatelje ograničava ZAIF.
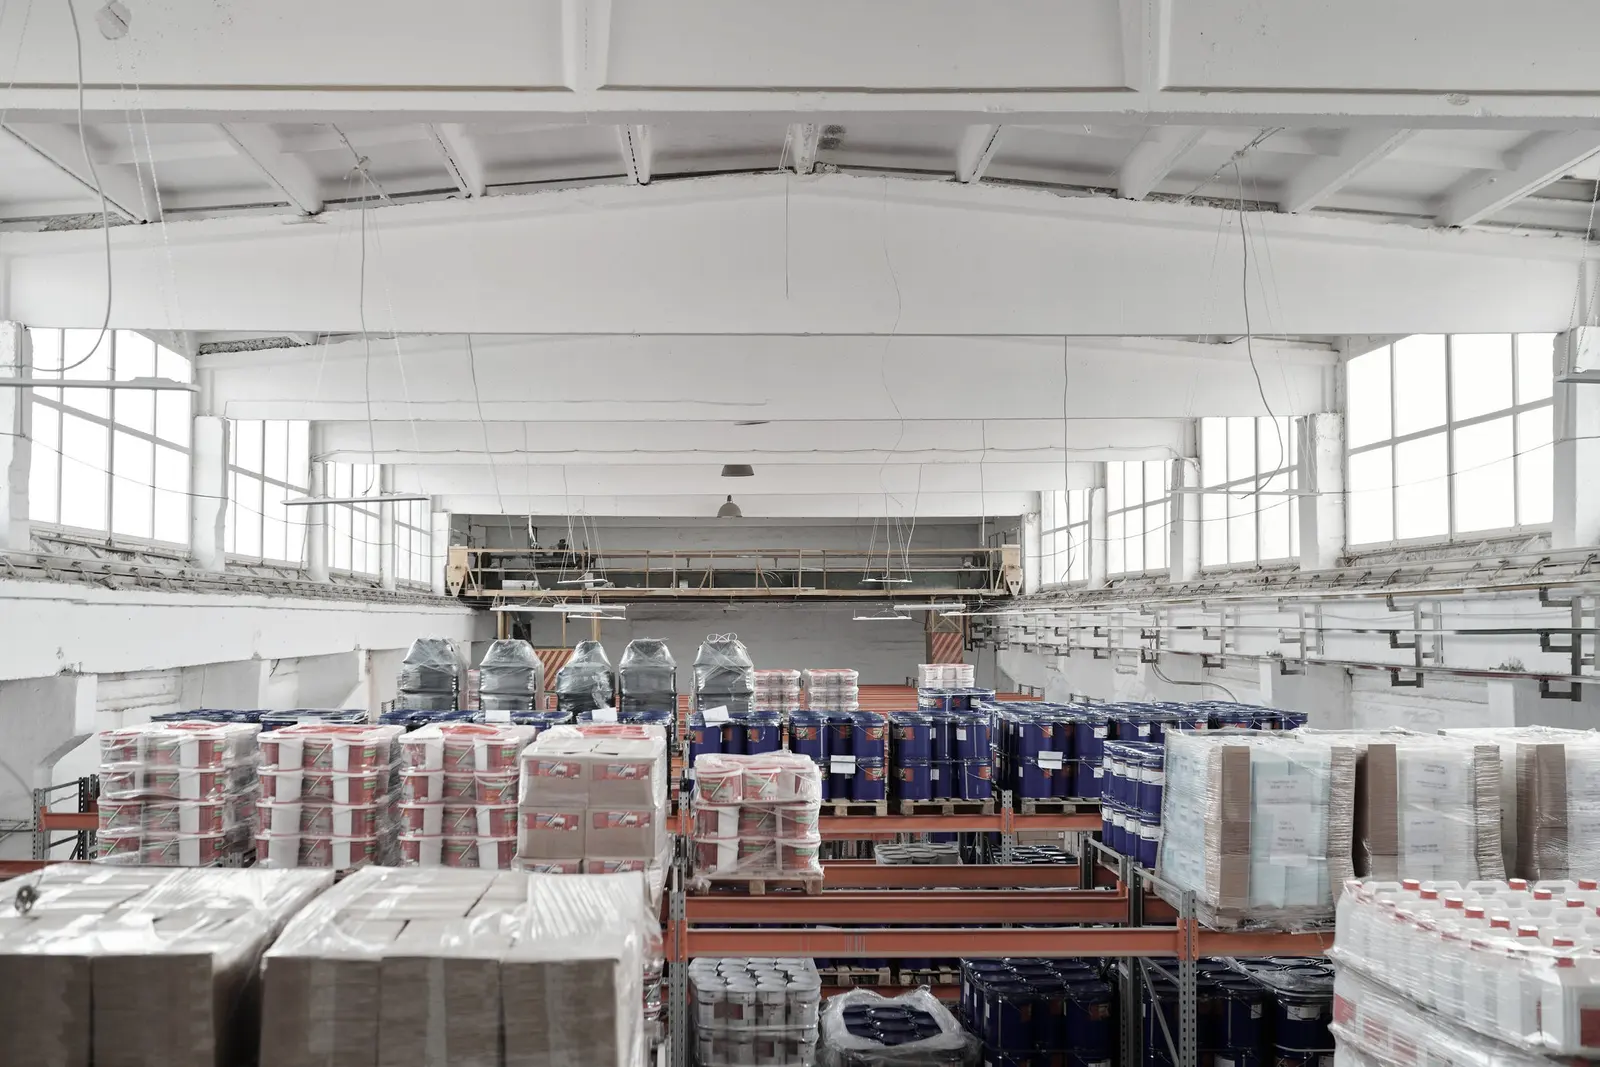
Logističke nekretnine: skladišta kao ulaganje
Logističke nekretnine su skladišta i distribucijski centri, od velikih regionalnih objekata do manjih skladišta za dostavu u gradu. Vrijednost ovisi o lokaciji, prometnoj povezanosti, najmoprimcu i tehničkim značajkama, a glavni rizici su ovisnost o najmoprimcu i zastarijevanje.
Uredske nekretnine: kako uredi funkcioniraju kao ulaganje
Uredske nekretnine donose prihod od najma tvrtkama. Vrijednost ovisi o lokaciji, kvaliteti zgrade, trajanju ugovora i snazi najmoprimaca. Hibridni rad, zastarijevanje i energetski standardi kvalitativni su rizici, a obnova može vrijednost i povećati.
Otvoreni ili zatvoreni fond: razlike i gdje je ELTIF
Otvoreni fond izdaje i otkupljuje udjele prema pravilima fonda, uglavnom po NAV-u. Zatvoreni fond prikuplja kapital u određenom razdoblju, a izlaz je moguć na kraju ili prodajom udjela drugome. ELTIF je u osnovi dugoročna zatvorena struktura s mogućim, ali ograničenim otkupima tijekom životnosti.
Kako fondovi procjenjuju nekretnine i zašto je to samo procjena
Nekretnine u fondu vrednuju se procjenom, najčešće uz neovisne procjenitelje, prihodovnim, poredbenim ili troškovnim pristupom. Rezultat je stručna procjena temeljena na pretpostavkama, a ne cijena ostvarena prodajom, pa NAV može kasniti za tržištem.
Diversifikacija nekretninskog fonda: kako je provjeriti
Nekretninski fond diversificira se po sektorima, lokacijama, najmoprimcima, datumima isteka najmova i veličini nekretnina. ELTIF smije u jednu realnu imovinu uložiti najviše 20 % kapitala, ali diversifikacija ne uklanja tržišni rizik ni nelikvidnost.
Rizici nekretninskog fonda: što može poći po zlu
Glavni rizici nekretninskog fonda su procjena, nepopunjenost, neplaćanje najmoprimaca, kamatne stope i refinanciranje, zaduženost, nesklad likvidnosti i ograničeni otkupi, koncentracija, razvojni projekti, valuta i troškovi. Vrijednost udjela može pasti, a novac ne mora biti dostupan kada zatreba.
Nekretninski fond ili stan za najam: usporedba prije odluke
Stan za najam daje kontrolu, ali traži velik iznos, vrijeme i koncentrira rizik u jednom objektu. Nekretninski fond raspršuje ulaganje i oslobađa od upravljanja, ali ograničava izlaz i kontrolu. Nijedno nije bez rizika.
Prinos od najma: bruto, neto i zašto to nije povrat fonda
Bruto prinos od najma je godišnja najamnina podijeljena s vrijednošću nekretnine. Neto prinos od najamnine najprije oduzima troškove koje vlasnik ne može prenijeti na najmoprimca. Nijedan od njih nije povrat fonda, jer na povrat utječu i troškovi, promjena vrijednosti i zaduženost.
Retail parkovi kao ulaganje: kako funkcioniraju i koji su rizici
Retail park je skupina samostalnih trgovačkih jedinica sa zajedničkim parkiralištem, obično uz važne prometnice. Prihod ovisi o posjećenosti, kombinaciji najmoprimaca i uvjetima najma, a glavni rizici su internetska trgovina, koncentracija najmoprimaca i prazni prostori.