Investimenti immobiliari
Questa sezione esamina i fondi immobiliari e le tipologie di immobili che detengono, tra cui uffici, parchi commerciali, logistica e altri immobili commerciali. Spiega come si genera il reddito da locazione, come vengono valutati gli immobili, che cosa indica e che cosa non indica il rendimento da locazione e come diversificazione, sfitto e indebitamento incidono su un fondo. L'obiettivo è aiutare a leggere con occhio critico i rendiconti e i documenti di un fondo immobiliare. Gli articoli descrivono meccanismi e rischi generali e non contengono statistiche di mercato, previsioni sui prezzi né dati su fondi specifici. Il settore immobiliare è una classe di attività a lungo termine e relativamente illiquida, quindi i valori possono scendere oltre che salire e l'uscita può richiedere tempo. Queste guide servono a comprendere le attività sottostanti a un fondo prima di esaminare una qualsiasi offerta concreta.

Come funziona un fondo immobiliare? Struttura, reddito e uscita
Un fondo immobiliare raccoglie il denaro di più investitori perché un gestore possa acquistare e gestire immobili. I rendimenti derivano dai canoni e dalle variazioni di valore, al netto dei costi e dell'eventuale indebitamento. Il valore della quota è una stima basata su valutazioni indipendenti e l'uscita dipende dal regolamento del fondo.
Immobili commerciali: reddito, fattori di valore e rischi
Gli immobili commerciali sono immobili utilizzati dalle imprese, come uffici, negozi e magazzini. Generano reddito soprattutto dai canoni pagati da conduttori aziendali, e il loro valore dipende da posizione, solidità dell'inquilino, durata dei contratti e stato dell'edificio. I fondi li detengono direttamente o tramite società immobiliari.
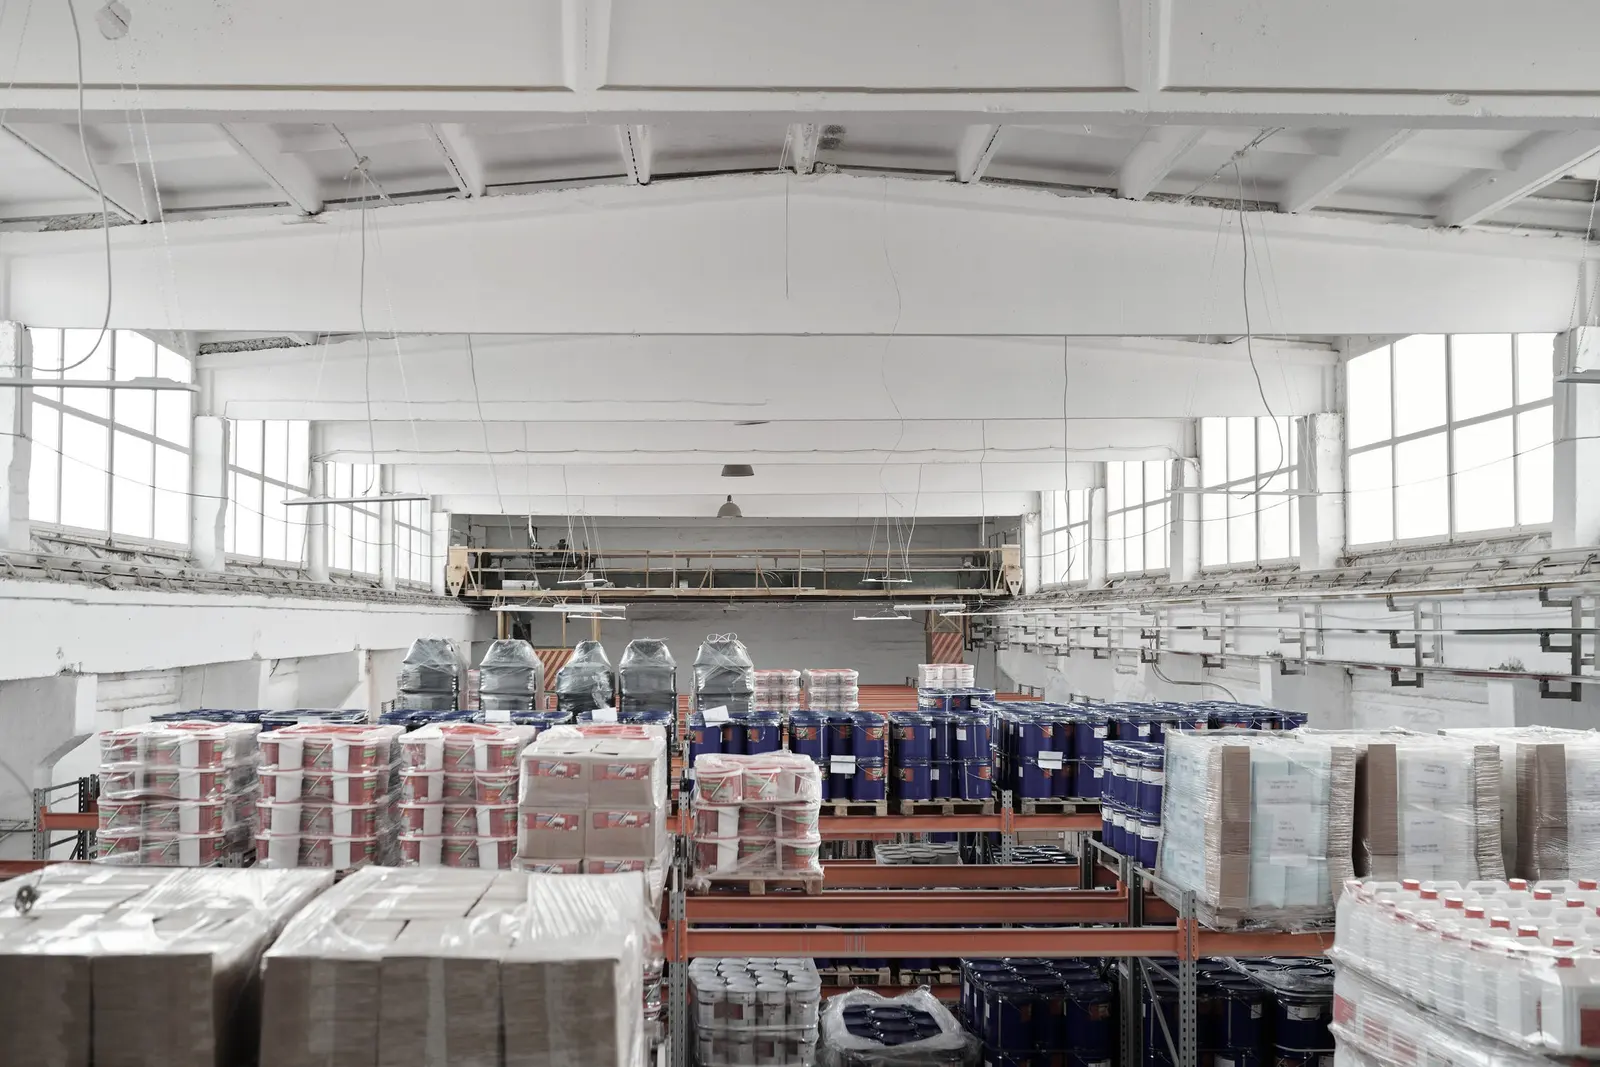
Immobili logistici: i magazzini come investimento spiegati
Gli immobili logistici comprendono i magazzini usati per stoccare e movimentare merci, dai grandi centri di distribuzione alle piccole unità per l'ultimo miglio vicino alle città. Il reddito deriva dai contratti con operatori logistici e retailer. Il valore dipende da posizione, collegamenti, caratteristiche dell'edificio e solidità dell'inquilino.
Immobili a uso ufficio: come funzionano come investimento
Gli immobili a uso ufficio generano reddito dai contratti di locazione con imprese ed enti pubblici. Il loro valore dipende da posizione, qualità dell'edificio, durata dei contratti e solidità degli inquilini. Lavoro ibrido, standard energetici e necessità di ristrutturazione sono fattori qualitativi chiave, e lo sfitto è il principale rischio per il reddito.
Come valutano gli immobili i fondi? Metodi, periti e NAV
I fondi immobiliari valutano i propri edifici tramite periti indipendenti che stimano il valore di mercato con il metodo reddituale, comparativo o del costo. Una valutazione è una stima informata, non un prezzo di vendita, viene aggiornata a intervalli fissati dal regolamento del fondo e il NAV può quindi essere in ritardo rispetto al mercato.
Diversificazione in un fondo immobiliare: cosa copre e i suoi limiti
Un fondo immobiliare si diversifica ripartendo il denaro tra settori, località, inquilini, scadenze dei contratti e dimensioni degli immobili. Un ELTIF può detenere al massimo il 20% del capitale in una singola attività reale. La diversificazione riduce l'impatto di un singolo problema ma non elimina il rischio di mercato, di tasso o di liquidità.
Quali sono i rischi di un fondo immobiliare? Una guida pratica
Un fondo immobiliare può perdere valore. I suoi rischi principali sono valutazione, sfitto, insolvenza degli inquilini, tassi di interesse e rifinanziamento, leva, liquidità limitata, concentrazione, sviluppo, cambio e costi. Ciascuno compare in parti specifiche dei documenti del fondo.
Rendimento da locazione: lordo e netto, e perché differisce dal fondo
Il rendimento da locazione è il canone annuo diviso per il valore di un immobile. Il rendimento lordo usa il canone totale; quello netto sottrae i costi che il proprietario non può recuperare dagli inquilini. Nessuno dei due coincide con il rendimento di un fondo immobiliare, che dipende anche dai costi del fondo, dalle variazioni di valore e dall'indebitamento.
Parchi commerciali come investimento: funzionamento e verifiche
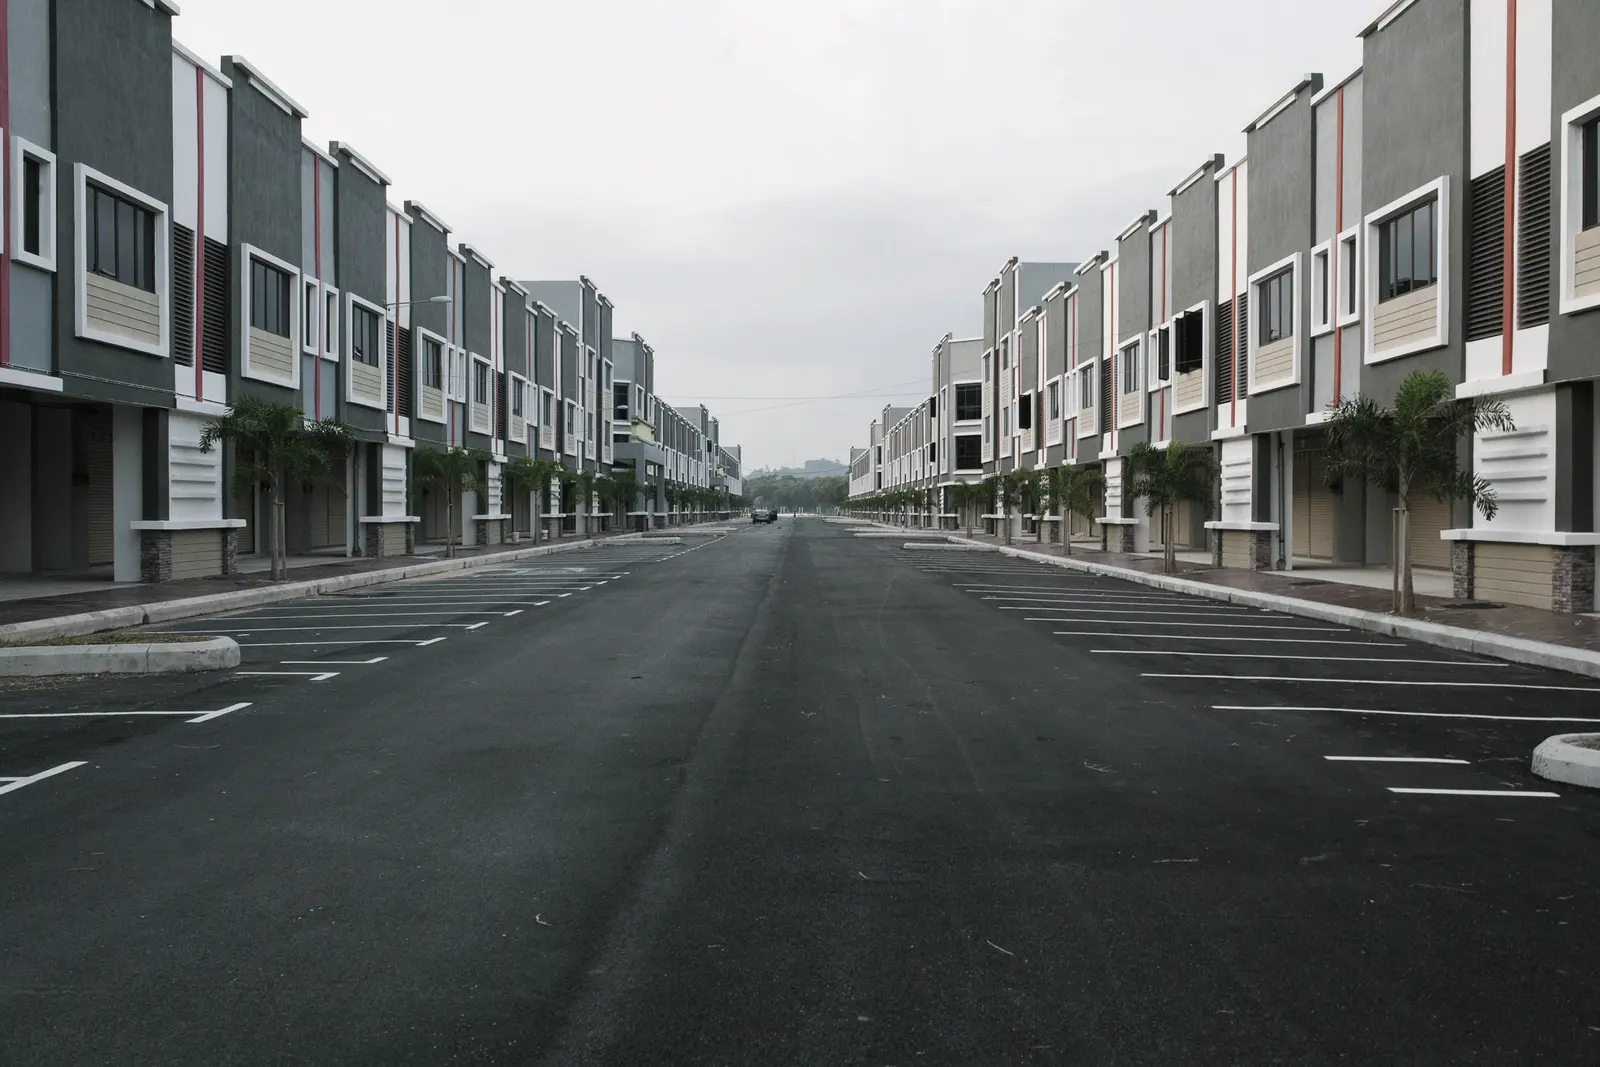
Un parco commerciale è un insieme di grandi unità commerciali attorno a un parcheggio comune, di solito alla periferia di una città. Il reddito deriva dai contratti di locazione con i retailer e dipende dal numero di visitatori, dal mix di inquilini e dalle condizioni contrattuali. I rischi principali sono la concorrenza online, la dipendenza da pochi inquilini e lo sfitto.